
旅行に行く。
8月に入籍した。同棲していたので、何も変わっていないので、生活は何も変わらない。ただ、良かったことは、家族カードが作れるようになったことと結婚休暇をもらえたこと。
ということで、台湾・ベトナムを8日間で回ってくる。海外旅行で考えるのは、まず、保険。そしてどれに入ればいいのかという問題。
そもそも、クレジットカードには海外旅行保険が付いているものがある。無料で付いているなら、使わない手はない。
手持ちのカードで夫婦2人がちゃんと補償されるのか調べたので、共有。
結論
- 自動付帯のカードが1枚あると便利。ただ、家族まで補償されるかはカードによる
- ほとんどが利用付帯のカード。
- 家族カードは作っておくといい。配偶者が補償されるかどうかは、家族カードで変わることがある
- 使えるなら両方使う。治療費などの補償は足し算できる
海外旅行保険?
一番は、現地で病気やケガをしたときの「治療費」と、家族が駆けつけたり日本へ運ばれたりする「救援費用」。ほかに、荷物の盗難や、飛行機の遅延なども補償される。
社会保険を払ってるいるのに、日本の健康保険は、海外ではそのまま使えない。
一応、「海外療養費」という、帰国してから申請すると、一部戻ってくる制度もある。ただ、戻ってくる額は「日本で同じ治療を受けたらいくらか」が基準。海外で払った額が日本より高くても、日本の値段の7割までしか戻らない(3割負担の場合)。海外の高い医療費は、ほとんど自腹になる。
海外で病院に行くことが不安だし、言葉の心配もある。でも、一番怖いのは値段。
じゃあ、海外で病院にかかるといくらかかるのか。(今回行くのが台湾とベトナムなので、この2か国)。あくまで参考ね。1ドル=150円で計算すると、
- ベトナム:日本人が通える私立の病院で、普通の診察が1.5〜3万円くらい。簡単な手術でも30〜45万円以上かかる。外務省も、高度な治療が必要なら日本や近隣国へ緊急移送されることがあるとして、保険に入っておくことを「強く推奨」している
- 台湾:風邪や腹痛の診察で、5,000〜15,000円くらい(1台湾ドル=約4.8円で計算)。盲腸で4日間入院して手術し、家族が駆けつけた例では、保険金が約340万円支払われている。重いケースだと、心筋梗塞で86日間入院して、医療搬送までした例で、約3,300万円(保険会社の公開事例・外務省の資料より)
普通の風邪なら数万円で済むかもしれない。でも、もしものときは桁が変わる。保険の本体は、この「もしも」の部分。
カードの保険は「自動付帯」と「利用付帯」の2種類
カードに付いている海外旅行保険は、大きく2種類ある。
自動付帯:カードを持っているだけで対象になる。旅行代をそのカードで払う必要はない。めっちゃいい。
利用付帯:旅行代(航空券、ツアー代、空港までの交通費など)をそのカードで払ったときだけ対象になる。払わなければ、保険は付かない。注意
最近は、この利用付帯が増えている。エポスカードも、昔は自動付帯だった。
「カードに保険が付いてるから大丈夫」と思っていても、旅行代を別のカードで払っていたら何も付いていない、ということが普通に起きる。気をつけよう。
まず確認するのは、手持ちのカードがどっちなのか。「海外旅行傷害保険+カード名」と検索すれば、だいたい書いてある。
ウチの2枚:自動付帯のプラチナデビットと、利用付帯の Olive
ウチで選ばれたのは下記2枚。
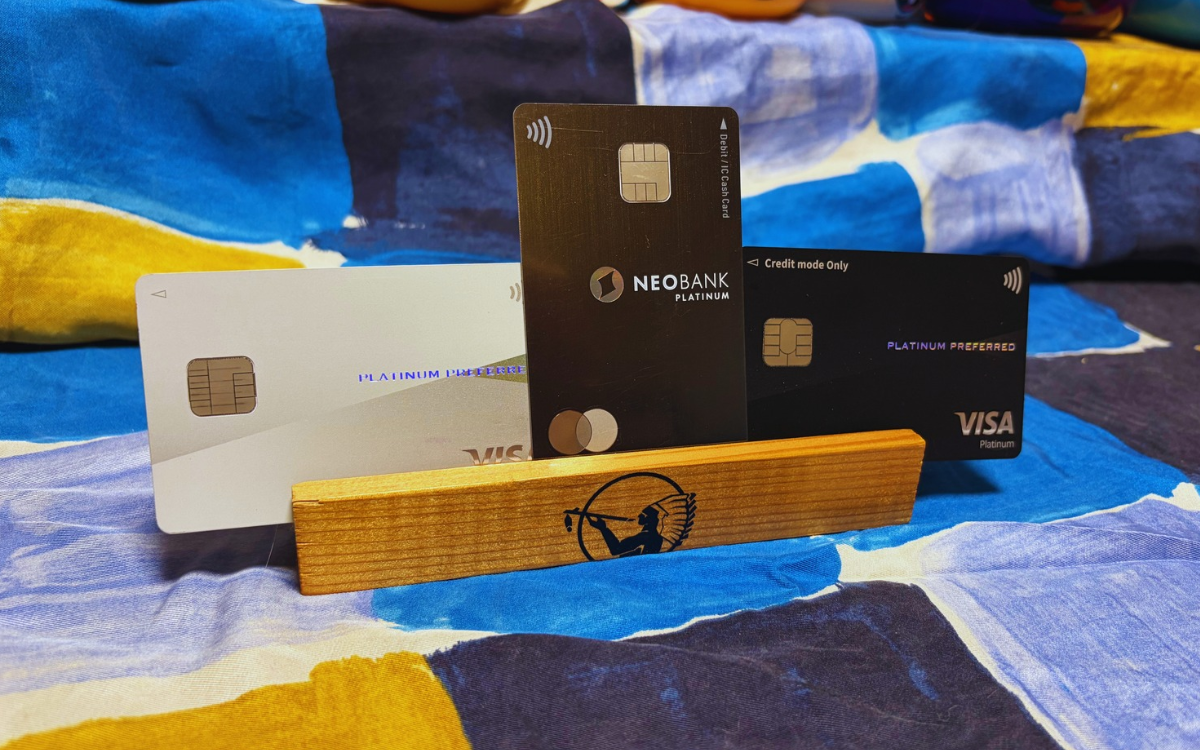
プラチナデビット:持っているだけで、配偶者対象
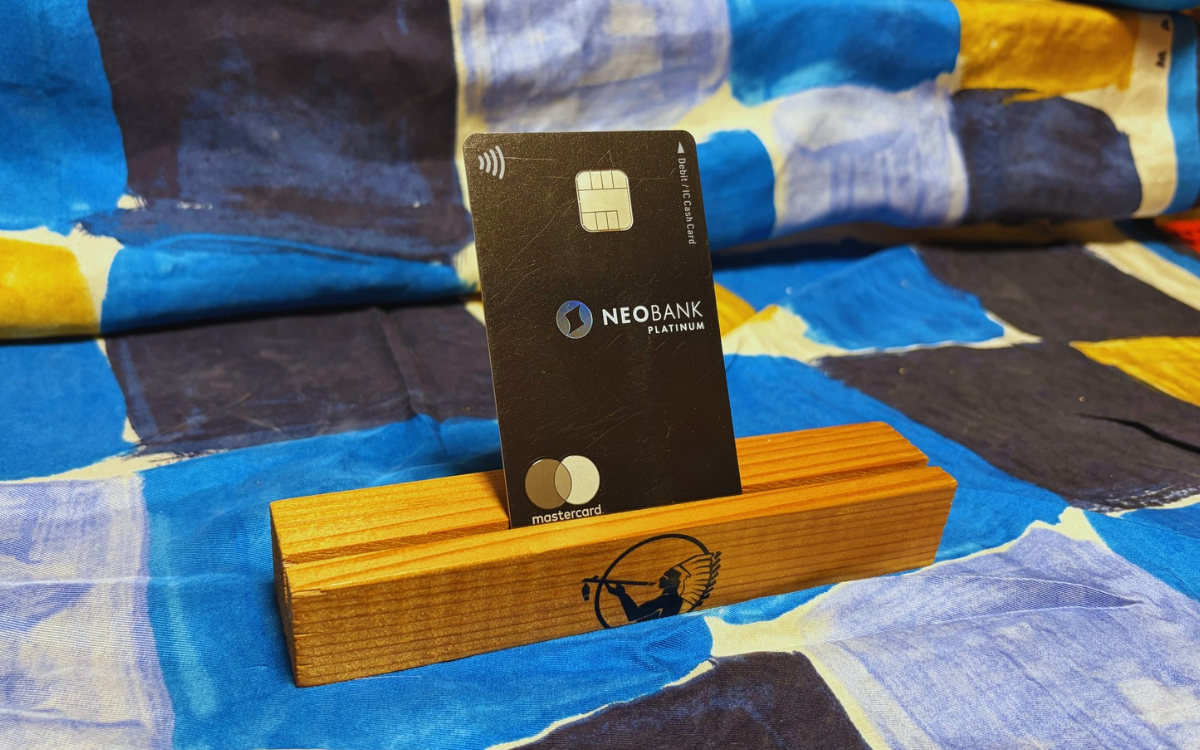
1枚目は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のプラチナデビットカード。自動付帯。持っているだけでいい。
しかも、家族も対象になる。家族の範囲は、配偶者、生計を共にする同居の親族、別居の未婚の子。奥さんも入る。
| 補償 | 本会員(私) | 家族(奥さん) |
|---|---|---|
| 傷害治療費用 | 最高1,000万円 | 最高500万円 |
| 疾病治療費用 | 最高700万円 | 最高350万円 |
| 賠償責任 | 最高1億円 | 最高5,000万円 |
| 携行品損害 | 最高100万円 | 最高50万円 |
| 救援者費用 | 最高500万円 | 最高250万円 |
補償期間は出国から最長3か月。キャッシュレス診療にも対応している。
飛行機の遅延(乗り継ぎ遅延、欠航など)も1〜2万円まで出る。預けたスーツケースが届かない、いわゆるロストバゲージのときの補償も付いている。
家族は本会員の半額になるけど、ちゃんと付いている。これだけで、最低限はカバーできる。
ちなみに、カード年会費は11,000円かかるけどね
Olive プラチナプリファード:利用付帯
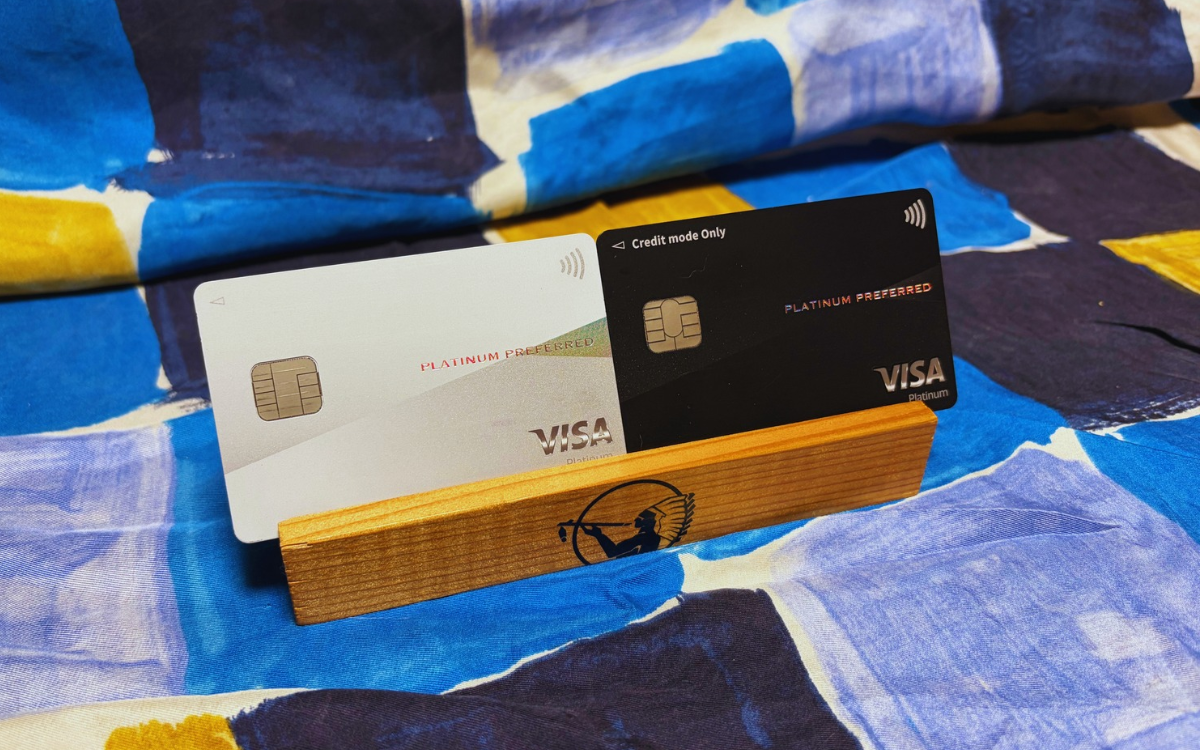
2枚目は、三井住友カードの Olive プラチナプリファード。こっちは利用付帯。
日本を出る前に、次のどれかをこのカードで払うと、保険が付く。
- 航空券
- ツアー代
- 空港までの電車・バス・タクシー代
それと、Olive の「ポイント払いモード」で払った分も、保険の条件にならない(公式ページに書いてある)。
プラチナプリファードの補償(初期設定の「旅行安心プラン」の場合)はこう。
| 補償 | 本会員(私) |
|---|---|
| 傷害治療費用 | 300万円 |
| 疾病治療費用 | 300万円 |
| 賠償責任 | 5,000万円 |
| 携行品損害 | 50万円 |
| 救援者費用 | 500万円 |
治療費はデビットより少ない。飛行機の遅延の補償も付かない(三井住友カードの航空便遅延の補償は、対象カードから「プラチナプリファード」が外されている)。ただ、このあと書くとおり、デビットと足し算できる。
ちなみに、カード年会費は33,000円かかる。
落とし穴:Olive の家族特約に、配偶者は入らない
ここが一番ややこしかった。
Olive プラチナプリファードにも「家族特約」はある。でも、対象は19歳未満の家族だけ。配偶者は入らない。
なので、奥さんがカードを何も持っていなければ、私のカードで2人分の航空券を払っても、奥さんは Olive の保険の対象にならない。
家族カードを持っていれば、対象になる
ただ、奥さんが家族カードを持っていれば、本会員と同じ補償が付く。しかも三井住友カードの公式ページには、条件になる支払いは「本会員・家族カードの利用を問いません」と書いてある。
ウチは、航空券もホテルも全部私の Olive で払っていた。奥さんの家族カードは作ってあったけど、使っていない。それでも、公式の説明どおりなら、奥さんも対象になる。
もともとは、ポイントとクレカ修行を効率よく回すために作ったもので、保険のためではなかったんだけど良かった。
念のため、配偶者分は家族カードで払っておく
ただ、「本会員のカードで2人分まとめて払った場合」に、保険会社が実際どう判断するかまでは、公式ページでは確認できなかった。
心配なら、空港までの交通費を、奥さんの家族カードで払っておくと確実。成田エクスプレスやリムジンバスの切符を、家族カードで買えばいい。
電車の「タッチ決済」も対象になりそうだけど、公式にはっきり書いたものは見つからなかった。
カード付帯の保険は、複数のカードの補償を合算できる。
死亡・後遺障害だけは合算されず、一番高い金額までになる。
ウチの場合、治療費の補償はこうなる。
| 治療費用 | 私 | 奥さん(家族カードあり) |
|---|---|---|
| プラチナデビット | 1,000万円 | 500万円 |
| Olive | 300万円 | 300万円 |
| 使える上限(傷害治療) | 1,300万円 | 800万円 |
ただし、足した額がそのまま出るわけではない。実際にかかった費用が上限で、それを2枚の保険金額の割合で分けて払ってもらう形になる。なので、事故の連絡のときに「ほかのカードにも保険がある」と伝えておく。
自動付帯で土台を作って、利用付帯で上乗せする、というイメージ。使えるなら、両方使ったほうがいい。
盲腸の約340万円くらいなら、2枚で十分まかなえる。
ただ正直に言うと、台湾の約3,300万円みたいなケースだと、2枚足しても足りない。重い持病がある人や、長く滞在する人は、有料の保険を上乗せするか、治療費用が無制限のプランを検討したほうがいい。
旅行前からの持病、歯の治療、妊娠・出産、危険な運動(ピッケルを使う登山、スカイダイビングなど)、飲酒運転などは、2枚とも対象外。「保険があれば何でも出る」わけではない。
有料の保険なら、いくら?
比べるために、有料の保険の値段も見ておいた。
ソニー損保の簡易試算で、ウチの条件(観光、その他アジア、8日間、18〜49歳)を入れると、1人3,470円。2人で約7,000円だった(2026年10月時点)。台湾だけなら1人2,320円。
周遊する場合は、保険料が一番高い行き先で選ぶ。今回はベトナムの「その他アジア」になる。
高いか安いかは、正直なんとも言えない。
ちなみに私は、カード付帯の保険だけで行く予定。
プラチナデビットは、お守りだった
このプラチナデビット、決済にはほとんど使っていない。年会費11,000円を払って持っている理由は、
- プライオリティ・パス:世界の空港ラウンジが年3回まで無料
- 空港手荷物宅配:出国のときは自宅から空港へ、帰国のときは空港から自宅へ、スーツケースを各1個まで無料で送れる(成田・羽田・中部・関西。3辺160cm・30kgまで)
- モバイル端末保険:スマホの修理費用を年1回、最大10万円まで
くらいで、ほぼお守りだった。なので、海外旅行保険が自動で付いていて、しかも配偶者まで対象なのは、びっくり。
ただ、有料の保険が2人で約7,000円なので、旅行1回分の保険だけで年会費11,000円の元は取れない。
それでも、年に何回か海外に行くなら、ラウンジと手荷物宅配で話は変わってくる。モバイル端末保険も、AppleCare の代わりだと思えば、
まあ…海外に行けばなんとか元は取りやすいかって話。
現地でケガ・病気になったら
使わないのが一番だけど、使い方も書いておく。
- 病院に行く前に、カードのアシスタンスデスクに電話する。キャッシュレス診療の病院を案内してもらえる(Olive はカードを持って行く必要がある)
- 事故から30日以内に、カードの保険デスクへ連絡する。ほかのカードにも保険があれば、そのときに伝える
- 飛行機の遅延や荷物の盗難は、遅延証明書や現地警察のポリスレポートをもらっておく
電話番号は、出発前にスマホのメモに入れておくと安心。
カードに保険が付いているかどうかは、調べればすぐわかる。
旅行の予約を入れたら、
- 手持ちのカードが「自動付帯」か「利用付帯」か
- 家族が対象か
- 家族カードが要るか
帰ってきたら、実際に使ったかどうか(できれば使わずに済みたい)を追記する。
あと、かかった費用が保険の上限内なら、日本と違って3割負担すらしなくていい。まあ、そんなことも言ってられないけど。
安全に生きていきたいね
